MoneySure

Mga screenshot
Mga detalye
- Rating
- 80.00 mga review
- Bersyon
- 1.0
- Developer
- Bleezzer Multi Media
Pagsusuri ni Norviv
Kung gusto mong makita agad kung kakayanin ng buwanang bayaran bago ka kumuha ng loan, ang MoneySure ay isang praktikal na kasangkapan para magsimula. Isa itong libreng app sa pampinansyang kategorya na nakatuon sa pagkukuwenta ng EMI, pag-aayos ng plano sa hulugan, at pagsubaybay sa repayment. Sa paggamit ko rito, ang pinakamalaking halaga nito ay hindi ang simpleng paglabas ng isang numero, kundi ang pagtulong nitong gawing mas konkretong desisyon ang isang malabong tanong: “Kaya ko ba talaga ang bayad bawat buwan?”
Hindi ko ito tinitingnan bilang kapalit ng bangko, lender, o kumpletong personal finance system. Mas tama itong gamitin bilang mabilis na calculator at personal na paalala para sa taong may gustong suriing loan bago mangako. Kung kailangan mo ng malinaw na unang hakbang at ayaw mong paulit-ulit na magkuwenta sa calculator o spreadsheet, may saysay ang app na ito. Pero kung inaasahan mo ang malawak na budgeting, awtomatikong koneksyon sa account, o kumpletong pagsusuri sa iyong credit profile, maaaring hindi ito ang tamang tool.
Kung paano nito ginagawang mas malinaw ang isang loan
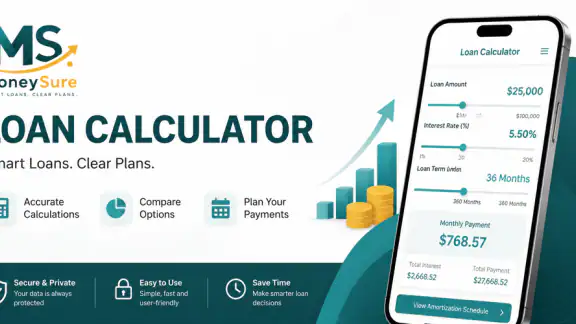
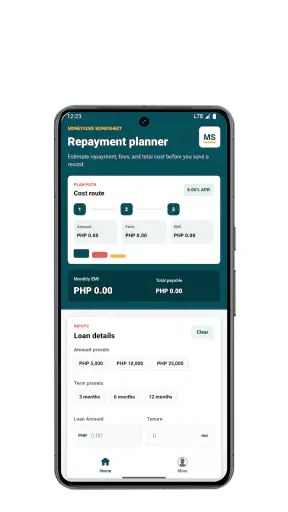
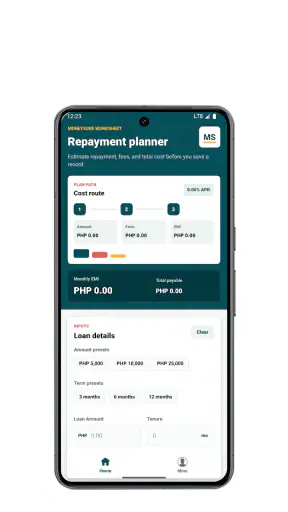
Ang pangunahing daloy ng MoneySure ay madaling maintindihan: ilalagay mo ang mahahalagang detalye ng loan, titingnan ang tinatayang EMI, at gagamitin ang repayment tracking para maalala kung nasaan ka na sa hulugan. Para sa akin, mahalaga ang ganitong pagkakahati dahil magkaiba ang dalawang problemang karaniwang kinakaharap ng borrower. Una, kailangan mong malaman kung magkano ang regular na bayad. Ikalawa, kailangan mong mapanatili ang disiplina pagkatapos mong makuha ang pera.
Sa unang bahagi, kapaki-pakinabang ang calculator kapag nagkukumpara ka ng iba’t ibang halaga o haba ng hulugan. Sa halip na tingnan lamang ang kabuuang loan amount, napipilitan kang harapin ang buwanang epekto nito sa iyong cash flow. Dito nagiging mas mahusay ang app kaysa sa mental math: mas madaling makita kung ang isang mas mahabang term ay nagpapagaan lamang ng buwanang bayad habang pinahahaba naman ang obligasyon.
Ang EMI planning ay mas useful kapag ginagamit bago mag-apply, hindi pagkatapos. Halimbawa, may balak kang bumili ng appliance at iniisip mong mas maginhawa ang installment. Maaari mong subukan ang mas maliit na principal, mas maikling term, at ibang interest assumption upang makita kung alin ang hindi masyadong sumasakal sa regular mong gastos. Ang ganitong paghahambing ay isang simpleng workflow, pero madalas itong hindi ginagawa ng mga borrower na agad naaakit sa mababang monthly figure.
May isa pang praktikal na gamit: puwede mong gamitin ang app bilang neutral na lugar para pag-isipan ang loan, sa halip na umasa lamang sa sales pitch o sa unang halagang ipinakita sa iyo. Kapag may lender na nagsabing “maliit lang ang hulog,” mas mabuting ilagay mo ang sariling scenario sa calculator at tingnan ang buong direksiyon ng repayment. Ang pinakamahalagang numero ay hindi laging pinakamababang EMI; ito ay ang bayad na kaya mong panindigan nang hindi isinasakripisyo ang pangunahing gastusin.
Isang makatotohanang sitwasyon sa araw-araw
Isipin ang isang empleyadong may regular na sahod ngunit may pabago-bagong gastos sa pamasahe, pagkain, at bayarin sa bahay. Nakakita siya ng loan offer para sa isang kagamitang kailangan sa trabaho. Sa halip na tanggapin agad ang unang option, maaari niyang ilagay sa MoneySure ang halagang kailangan, subukan ang dalawang repayment period, at isulat ang inaasahang due dates sa sariling monthly routine.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Kung mas magaan ang isang option ngunit mas matagal ang commitment, makikita niya ang trade-off bago pumirma. Kung mas mataas naman ang buwanang bayad sa mas maikling term, maaari niyang tanungin ang sarili kung may sapat na buffer kapag may biglaang gastos. Pagkatapos maaprubahan ang loan, ang repayment tracking ay maaaring magsilbing simpleng checkpoint: hindi nito awtomatikong inaayos ang buong buhay pinansyal, pero nakatutulong itong hindi mawala sa isip ang susunod na obligasyon.
Ang mas advanced na paraan ng paggamit ay ang paggawa ng ilang scenario bago magdesisyon. Una, ilagay ang halagang talagang kailangan. Ikalawa, subukan ang mas mababang halaga upang malaman kung may bahagi ng bibilhin na maaaring ipagpaliban. Ikatlo, tingnan kung paano nagbabago ang buwanang bayad kapag binago ang term. Sa ganitong workflow, ginagamit mo ang app hindi lamang para maghanap ng “pwede,” kundi para hanapin ang mas ligtas na antas ng pangungutang.
Mga detalyeng nagpapalakas sa karanasan
Ang pagiging simple ng MoneySure ang isa sa malinaw nitong lakas. Hindi mo kailangang magsimula sa malaking dashboard o matutong mag-set up ng masalimuot na financial system. Para sa taong may isang loan na sinusuri o sinusubaybayan, mas mabilis ang direktang calculator kaysa sa isang app na puno ng investment, expense categorization, at banking features na hindi naman kailangan.
Malaking tulong din ang pagsasama ng planning at tracking sa iisang karanasan. Karaniwang hiwalay ang ginagawa ng mga tao: gumagamit ng online calculator bago umutang, tapos umaasa sa text message, kalendaryo, o sariling memorya para sa mga bayad. Sa MoneySure, mas natural na magpatuloy mula sa “magkano ang hulog?” patungo sa “nakasunod ba ako sa plano?” Ang tuloy-tuloy na ganitong workflow ang dahilan kung bakit mas may silbi ito kaysa sa isang calculator na ginagamit nang isang beses.
May halaga rin ang pagtingin sa repayment bilang serye ng maliliit na commitment. Kapag nakikita mo ang hulugan bilang paulit-ulit na responsibilidad, mas madali mong maisasama ang due date sa payday routine. Maaari mong buksan ang app bago magplano ng discretionary spending, lalo na kung malapit na ang susunod na bayad. Hindi ito kapalit ng bank reminder, ngunit nagbibigay ito ng sariling lugar para sa pag-review ng loan.
Ang app ay mula sa developer na Bleezzer Multi Media at kasalukuyang nasa unang bersyon nito. Para sa akin, positibo ang pagiging diretso ng unang release dahil malinaw ang pangunahing gamit, ngunit may dahilan din para maging maingat ang isang taong umaasa sa mas malawak na financial automation. Mas angkop itong tingnan bilang isang focused tool kaysa isang kumpletong money manager.
Ang mga limitasyong dapat mong isaalang-alang
Ang pinakamahalagang limitasyon ay ang calculator ay nakadepende sa tamang inputs at sa paraan ng pagkukuwenta na ginagamit ng lender. Maaaring magkaiba ang aktuwal na repayment kapag may processing fee, insurance, late charge, rounding, o ibang kondisyon sa kontrata. Kaya hindi ko gagamitin ang resulta bilang panghuling pangako mula sa lender. Gagamitin ko ito bilang estimate na tutulong sa paghahanda ng tamang tanong bago mag-apply.
May trade-off din sa pagiging simple. Kung marami kang sabay-sabay na utang, regular na gastusin, savings goals, at variable income, maaaring kulang ang isang loan-focused app para makita ang buong larawan. Sa ganitong sitwasyon, mas mabuti ang spreadsheet o budgeting app na kayang pagsamahin ang lahat ng cash inflow at outflow. Ang MoneySure ay pinakamalinaw kapag ang tanong ay tungkol sa isang loan at sa repayment nito, hindi sa buong financial life.
Hindi rin dapat ipagpalagay na ang repayment tracking ay awtomatikong nagbabayad para sa iyo. Kailangan pa rin ng sariling disiplina: dapat mong basahin ang kontrata, alamin ang tunay na due date, at tiyaking tama ang halagang inilalagay mo. Kung umaasa kang makikita ng app ang iyong bank balance o awtomatikong makumpirma ang payment, hindi iyon ang dahilan para piliin ito. Ang lakas nito ay manual na pagplano at pag-monitor, kaya may kaakibat na responsibilidad sa user.
Para sa isang baguhan, magandang ugali na ihambing ang nakuhang estimate sa opisyal na repayment schedule bago tanggapin ang loan. Kung hindi nagtutugma ang mga numero, huwag agad isipin na mali ang app o ang lender. Suriin kung pareho ang principal, interest method, term, at anumang dagdag na singil. Ang ganitong double-check ang naglilimita sa panganib na mapagkamalang eksaktong kontrata ang isang planning result.
Sino ang tunay na makikinabang dito
Irerekomenda ko ang MoneySure sa unang beses mangungutang na gustong magkaroon ng malinaw na baseline bago magdesisyon. Kapaki-pakinabang ito sa taong madaling ma-overwhelm sa loan terminology, dahil maaari munang magsimula sa buwanang bayad at repayment timeline bago pumasok sa mas komplikadong usapan. Hindi nito inaalis ang pangangailangang magbasa ng terms, pero nakatutulong itong gawing mas konkretong usapan ang affordability.
Maganda rin ito para sa taong may isang aktibong installment at gustong magkaroon ng sariling tracking routine. Kung madalas mong nakakalimutan kung kailan ang susunod na bayad, maaaring makatulong ang regular na pag-check sa app. Mas epektibo ito kung gagawin mo kasabay ng payday review: tingnan ang natitirang obligasyon, itabi ang pambayad, at saka planuhin ang ibang gastos.
May silbi rin ito sa isang maliit na negosyante o freelancer na kailangang mag-ingat sa irregular na cash flow. Hindi nito mahuhulaan ang susunod mong kita, ngunit maaari mong gamitin ang scenario planning upang makita kung gaano kabigat ang fixed repayment kapag mahina ang isang buwan. Para sa ganitong user, ang tunay na benefit ay hindi ang paghahanap ng pinakamalaking loan, kundi ang paglalagay ng hangganan sa halagang hindi dapat lampasan.
Sa kabilang banda, hindi ko ito uunahin para sa taong naghahanap ng investment tracking, bill payment, bank synchronization, o malawak na household budgeting. Kung marami kang financial accounts at gusto mong awtomatikong ma-categorize ang bawat transaksyon, mas bagay ang mas kumpletong personal finance platform. Hindi patas na husgahan ang MoneySure dahil hindi nito ginagawa ang mga iyon; hindi iyon ang malinaw nitong tungkulin. Pero mahalagang pumili batay sa aktuwal mong problema.
Pagkukumpara sa karaniwang alternatibo
Kung ikukumpara sa ordinaryong calculator, mas kapaki-pakinabang ang MoneySure dahil nakatuon ito sa EMI planning at repayment tracking sa halip na isang resulta lamang. Ang ordinaryong calculator ay mabilis para sa isang computation, pero kailangan mong ikaw mismo ang magtala ng scenario at due dates. Kapag gusto mong bumalik sa plano, mas madaling mawala ang konteksto.
Kung ikukumpara naman sa spreadsheet, mas mababa ang setup friction ng app para sa isang simpleng loan. Sa spreadsheet, malaya kang gumawa ng sariling columns, formulas, at maraming scenario, kaya mas mahusay iyon para sa advanced users o sa may maraming utang. Ngunit kailangan mong buuin at panatilihin ang system. Ang MoneySure ay mas angkop sa taong gusto ng nakahandang loan-focused workflow at ayaw magdisenyo ng template.
Kung ikukumpara sa calculator ng lender, may ibang uri ng halaga ang isang standalone tool. Ang lender calculator ay maaaring malapit sa kanilang sariling offer, ngunit maaaring maging bahagi ito ng sales journey. Sa MoneySure, maaari mong ihambing ang iba’t ibang personal na scenario bago ka magpokus sa isang provider. Gayunman, sa huling hakbang, dapat pa ring sundin ang opisyal na disclosure at repayment schedule ng lender dahil iyon ang may kaugnayan sa aktuwal na kontrata.
Mga praktikal na paraan para masulit ito
Una, huwag ilagay lamang ang pinakamataas na halagang maaari mong hiramin. Maglagay ng mas konserbatibong scenario at ihambing ito sa mas agresibong option. Ang pagitan ng dalawang resulta ay makatutulong para makita kung gaano kalaki ang presyo ng dagdag na flexibility. Sa ganitong paraan, nagiging decision tool ang app, hindi simpleng pang-justify sa gusto mo nang bilhin.
Ikalawa, gamitin ang tracking bilang bahagi ng isang personal na routine, hindi bilang emergency check lamang kapag may nakalimutang bayad. Maaari mong balikan ang plano bago magsimula ang buwan at pagkatapos matanggap ang sahod. Kung may nagbago sa iyong kita o gastusin, mas maaga mong makikita na kailangan mong bawasan ang ibang discretionary spending.
Ikatlo, isulat o itabi ang aktuwal na terms ng lender at ihambing ang mga ito sa estimate. Tingnan ang total repayment, due date, at anumang singil na hindi kasama sa simpleng interest computation. Ito ang isa sa pinakamahalagang safety habits dahil ang isang magandang calculator result ay hindi nangangahulugang maganda na ang loan offer.
Ikaapat, gamitin ang app para maghanda ng tanong. Kung hindi malinaw kung fixed ba ang rate, paano kinakalkula ang late fee, o kailan eksaktong nagsisimula ang unang bayad, huwag hulaan. Ang calculator ay dapat magbigay sa iyo ng confidence para magtanong, hindi dahilan para laktawan ang pagbabasa ng kontrata.
Ang MoneySure ay may average rating na 4.6 mula sa mahigit isang daang rating at may mahigit walumpung nakasulat na review, habang umabot na ito sa mahigit sampung libong install. Ipinapakita nito na may mga user na nakakakita ng halaga sa ganitong uri ng tool, bagaman mas mahalaga pa rin sa akin kung tugma ito sa iyong pangangailangan. Libre itong gamitin at binigyan ng rating na 3+, kaya mababa ang hadlang para subukan ito sa isang personal na repayment scenario.
Gumagana ito sa Android na bersyon 7.0 pataas at ang kasalukuyang bersyon ay 1.0. Ang release nito noong Hulyo 28, 2026 ay nangangahulugang makatuwirang lapitan ito bilang batang produkto na nakatuon sa pangunahing karanasan. Para sa user na gusto ng mabilis at hindi magulong loan planner, sapat iyon. Para naman sa user na nangangailangan ng malalim na customization at maraming konektadong account, dapat munang suriin kung ang simpleng approach nito ay talagang kasya sa workflow.
Huling pasya para sa tamang uri ng borrower
Sa kabuuan, ang MoneySure ay isang focused at madaling lapitang financial app para sa EMI planning at repayment tracking. Ang malinaw kong thesis: pinakamalakas ito bilang pre-loan decision aid at personal na repayment companion, hindi bilang kumpletong financial management platform. Kapag ginamit mo ito upang magkumpara ng scenario, magtakda ng makatwirang hangganan, at manatiling aware sa hulugan, may tunay itong praktikal na halaga.
Irerekomenda ko ito sa taong may isang loan na pinag-iisipan o binabayaran at gustong magkaroon ng mas maayos na proseso kaysa sa mental math, papel, o hiwa-hiwalay na notes. Libre ito, diretso ang layunin, at hindi nangangailangan ng malaking learning curve para makita ang pakinabang. Ngunit huwag mong ituring ang calculator output bilang opisyal na offer, at huwag asahang malulutas nito ang lahat ng problema sa budgeting.
Kung ang kailangan mo ay mabilis na sagot sa “magkano ang hulog at paano ko ito masusubaybayan?”, sulit subukan ang MoneySure. Kung ang kailangan mo naman ay isang buong command center para sa savings, bills, accounts, at investments, mas mabuting humanap ng mas malawak na alternatibo. Para sa tamang user, ang pagiging simple nito ang mismong dahilan kung bakit ito gumagana: tinutulungan ka nitong huminto sandali, magkuwenta nang maayos, at mangutang nang mas may kamalayan.
Mga madalas itanong
01Ano ang MoneySure at para kanino ito angkop?
Ang MoneySure ay isang mobile application na nakatuon sa pamamahala ng pera at pagsubaybay sa personal na pananalapi. Maaari itong maging kapaki-pakinabang sa mga gustong magtala ng kita, gastusin, badyet, at mga layunin sa pag-iimpok sa isang lugar. Bago mag-download, suriin muna kung tugma ang mga available na feature sa iyong pangangailangan at kung suportado nito ang iyong bansa o currency.
02Libre bang gamitin ang MoneySure, o may bayad na mga feature?
Maaaring may mga pangunahing feature ang MoneySure na magagamit nang libre, ngunit posibleng may premium na bersyon, subscription, o in-app purchases para sa mas advanced na tool. Basahin nang mabuti ang impormasyon sa Google Play Store o App Store bago magpatuloy, lalo na ang presyo, tagal ng subscription, awtomatikong renewal, at patakaran sa refund. Huwag maglagay ng payment details hangga’t hindi malinaw ang mga singil.
03Ligtas ba ang personal at pinansyal na impormasyon sa MoneySure?
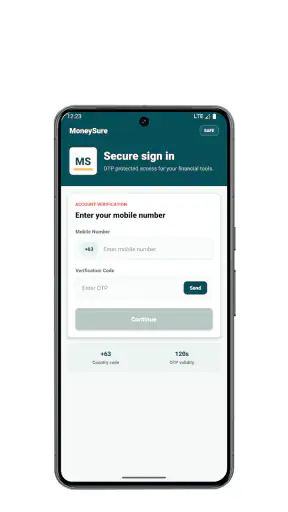
Dahil maaaring maglaman ang app ng sensitibong impormasyon tulad ng kita, gastusin, account details, o budget records, mahalagang basahin ang privacy policy bago gamitin ito. Tingnan kung anong datos ang kinokolekta, kung ibinabahagi ba ito sa third parties, at kung paano ito ini-encrypt o pinoprotektahan. Gumamit din ng malakas na password at iwasang ilagay ang online banking credentials kung hindi malinaw ang seguridad.
04Kailangan ba ng internet connection para magamit ang MoneySure?
Depende sa partikular na feature, maaaring gumana ang ilang bahagi ng MoneySure kahit offline, gaya ng simpleng pagtatala ng gastusin. Gayunman, maaaring kailanganin ang internet para sa pag-login, cloud backup, pag-sync sa iba’t ibang device, pag-update ng impormasyon, o paggamit ng online financial services. Mainam na alamin muna kung aling function ang offline at kung paano pinoprotektahan ang datos kapag muling kumonekta sa internet.
05Paano ko malalaman kung compatible ang MoneySure sa aking device at lokasyon?
Bago i-download ang MoneySure, tingnan ang kinakailangang bersyon ng Android o iOS, laki ng application, at mga pahintulot na hinihingi nito. Suriin din kung available ito sa iyong bansa at kung sinusuportahan ang lokal na currency, wika, payment methods, at mga serbisyong pinansyal na nais mong gamitin. Kung luma ang iyong device o hindi suportado ang rehiyon, maaaring limitado ang ilang feature ng app.


